Obligațiuni de stat pe eVMS.md: runda 21 septembrie - 5 octombrie rămâne la 7,45%-7,85%, deși BNM e la 9%
Ministerul Finanțelor a deschis o nouă subscriere pentru persoane fizice: 7,45% pe un an, 7,85% pe patru ani. Cât aduc 10.000 de lei și ce riscă cine vine cu euro.
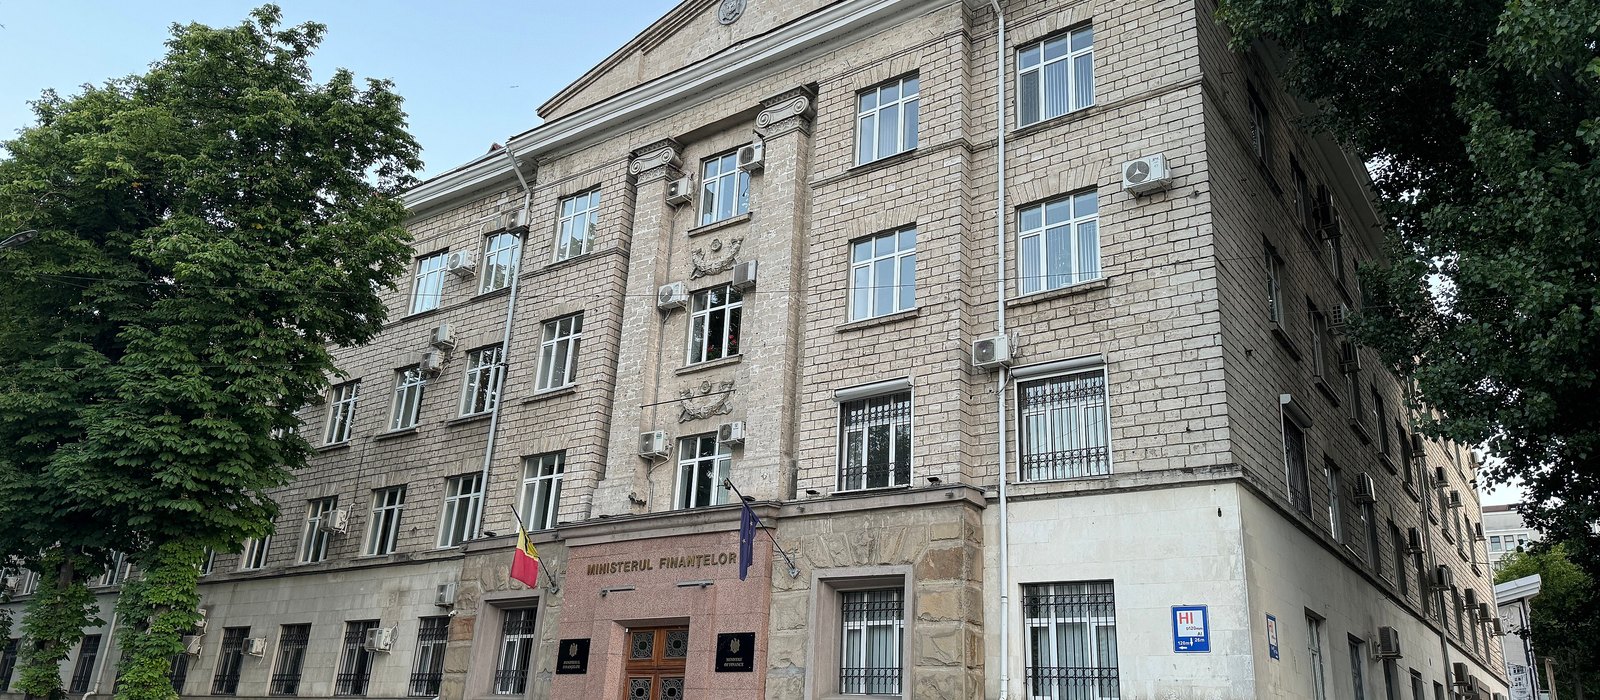
De luni, 21 septembrie, până pe 5 octombrie, poți împrumuta statul direct de pe telefon. Ministerul Finanțelor a deschis o nouă rundă de subscriere pe eVMS.md, platforma prin care persoanele fizice cumpără obligațiuni de stat. O obligațiune costă 100 de lei. Dobânzile sunt aceleași ca în rundele precedente, și tocmai asta e știrea: între timp, Banca Națională a scumpit banii.
Ce se vinde în runda aceasta
| Scadență | Dobândă anuală | La 10.000 de lei, pe an |
|---|---|---|
| 1 an | 7,45% | 745 lei |
| 2 ani | 7,55% | 755 lei |
| 3 ani | 7,65% | 765 lei |
| 4 ani | 7,85% | 785 lei |
Dobânda nu se adună la sfârșit. Potrivit ministerului, ea este transferată semianual direct în contul bancar al investitorului. La 10.000 de lei puși pe un an, asta înseamnă două plăți de câte 372,50 lei. Pe patru ani, cupoanele însumează 3.140 de lei, fără să pui la socoteală ce faci cu ele după ce le primești. Calculele sunt brute: comunicatul nu spune nimic despre impozitarea dobânzii, așa că verifică prospectul de emisiune publicat pe eVMS.md înainte să socotești suma netă.
Dobânzile au rămas pe loc, BNM nu
Aceleași patru cifre apar în anunțul pentru runda 24 august - 7 septembrie și în cel pentru 7-21 septembrie. Între a doua și a treia rundă s-a întâmplat însă ceva. Pe 17 septembrie, Comitetul executiv al BNM a urcat rata de bază la 9,00%, cu 11,00% la creditele overnight și 7,00% la depozitele overnight. Am scris despre decizie aici.
Obligațiunea pe un an plătește deci cu 1,55 puncte procentuale sub rata de bază. Nu e o anomalie de o săptămână. Datele Ministerului Finanțelor pentru ianuarie-august, citate de Bani.md, arată că statul a plătit în medie 9,56% pe an la valorile mobiliare vândute pe piața internă, iar bonurile de trezorerie pe 364 de zile au ieșit la 9,72%. Pe eVMS, persoana fizică primește cu peste două puncte mai puțin decât plătește statul la licitație pentru aproape aceeași durată.
Poziția mea: după o majorare de dobândă de asemenea mărime, o ofertă neschimbată e greu de apărat. Rămâne de văzut dacă ministerul o ajustează în runda din octombrie.
Cât rămâne după inflație
Inflația anuală a fost de 6,96% în august, potrivit BNM, peste intervalul țintei de 5% plus sau minus 1,5 puncte. Față de cifra aceasta, 7,45% lasă un câștig real de aproximativ jumătate de punct procentual. BNM avertizează în aceeași decizie că inflația va rămâne ridicată până în trimestrul IV și la începutul lui 2027, iar cifra din august a ieșit sub prognoză doar pentru că ajustarea tarifului la gaz a întârziat. Dobânda obligațiunii e fixă. Dacă inflația urcă peste 7,45%, puterea de cumpărare a banilor tăi scade chiar dacă primești cupoanele la zi.
Cu toate acestea, oamenii cumpără. La sfârșitul lui august, plasările directe către persoane fizice ajunseseră la 1,091 miliarde de lei, cu 440,21 milioane mai mult decât la începutul anului, adică o creștere de 67,7% în opt luni. Din datoria internă totală de 58,202 miliarde de lei, e încă sub 2%.
Dacă banii tăi sunt în euro
Pentru un moldovean care câștigă în Italia sau în Germania, obligațiunea în lei e un pariu dublu: pe dobândă și pe curs. Cursul oficial BNM din 21 septembrie este 20,1211 lei pentru un euro, deci 10.000 de lei costă aproape 497 de euro.
Să luăm, ca exemplu inventat, un curs de 21,00 lei peste un an. Primești înapoi 10.745 de lei, care fac 511,67 euro. Câștigul în euro e de aproximativ 3%, nu de 7,45%. Dacă euro ar coborî în schimb la 19,50 lei, aceiași 10.745 de lei ar face 551 de euro, adică aproape 11% în plus. Nimeni nu știe care dintre scenarii vine. Ce se poate spune cert: randamentul afișat e în lei moldovenești și e garantat de stat tot în lei. Pentru banii pe care oricum îi cheltui acasă, în lei, cursul contează mai puțin. Pentru economiile pe care le vrei înapoi în euro, contează la fel de mult ca dobânda.
Ce verifici înainte să subscrii
- Prospectul de emisiune și condițiile rundei, publicate pe eVMS.md și pe mf.gov.md: regimul fiscal al dobânzii și ce se întâmplă dacă ai nevoie de bani înainte de scadență. Comunicatul nu le acoperă.
- Dobânda la depozitul pe aceeași durată la banca ta. După decizia din 17 septembrie, băncile au motiv să-și refacă ofertele.
- Termenul: subscrierea se închide pe 5 octombrie 2026.
Surse
- Ministerul Finanțelor, 21 septembrie - 5 octombrie 2026: o nouă rundă de subscriere prin platforma eVMS.md
- Banca Națională a Moldovei, Decizia de politică monetară din 17.09.2026
- Banca Națională a Moldovei, pagina principală: rata de bază, inflația anuală și cursul oficial din 21.09.2026
- Bani.md, Datoria internă a Moldovei a crescut cu peste 6,2 miliarde de lei în opt luni (date ale Ministerului Finanțelor)
- Deschide.md, Cetățenii pot investi în valori mobiliare de stat: runda 7-21 septembrie 2026
- Bancamea.md, Noi obligațiuni de stat pe eVMS.md: dobânzi de până la 7,85% pe an (runda 24 august - 7 septembrie)
Articolele de pe onta.md au scop informativ și educațional și nu sunt recomandări de investiții. Tranzacționarea CFD-urilor și a altor instrumente cu efect de levier are un risc ridicat de pierdere a banilor. Autorii pot avea poziții deschise pe instrumentele despre care scriu.