Creditarea în Moldova crește cu 22,8% pe an, depozitele cu 13,2%: indicatorii monetari BNM din august
BNM a publicat pe 18 septembrie indicatorii monetari din august: finanțarea economiei a ajuns la 120 de miliarde de lei, depozitele la 149,7 miliarde, o treime în valută. Ce spun despre dobânzi.
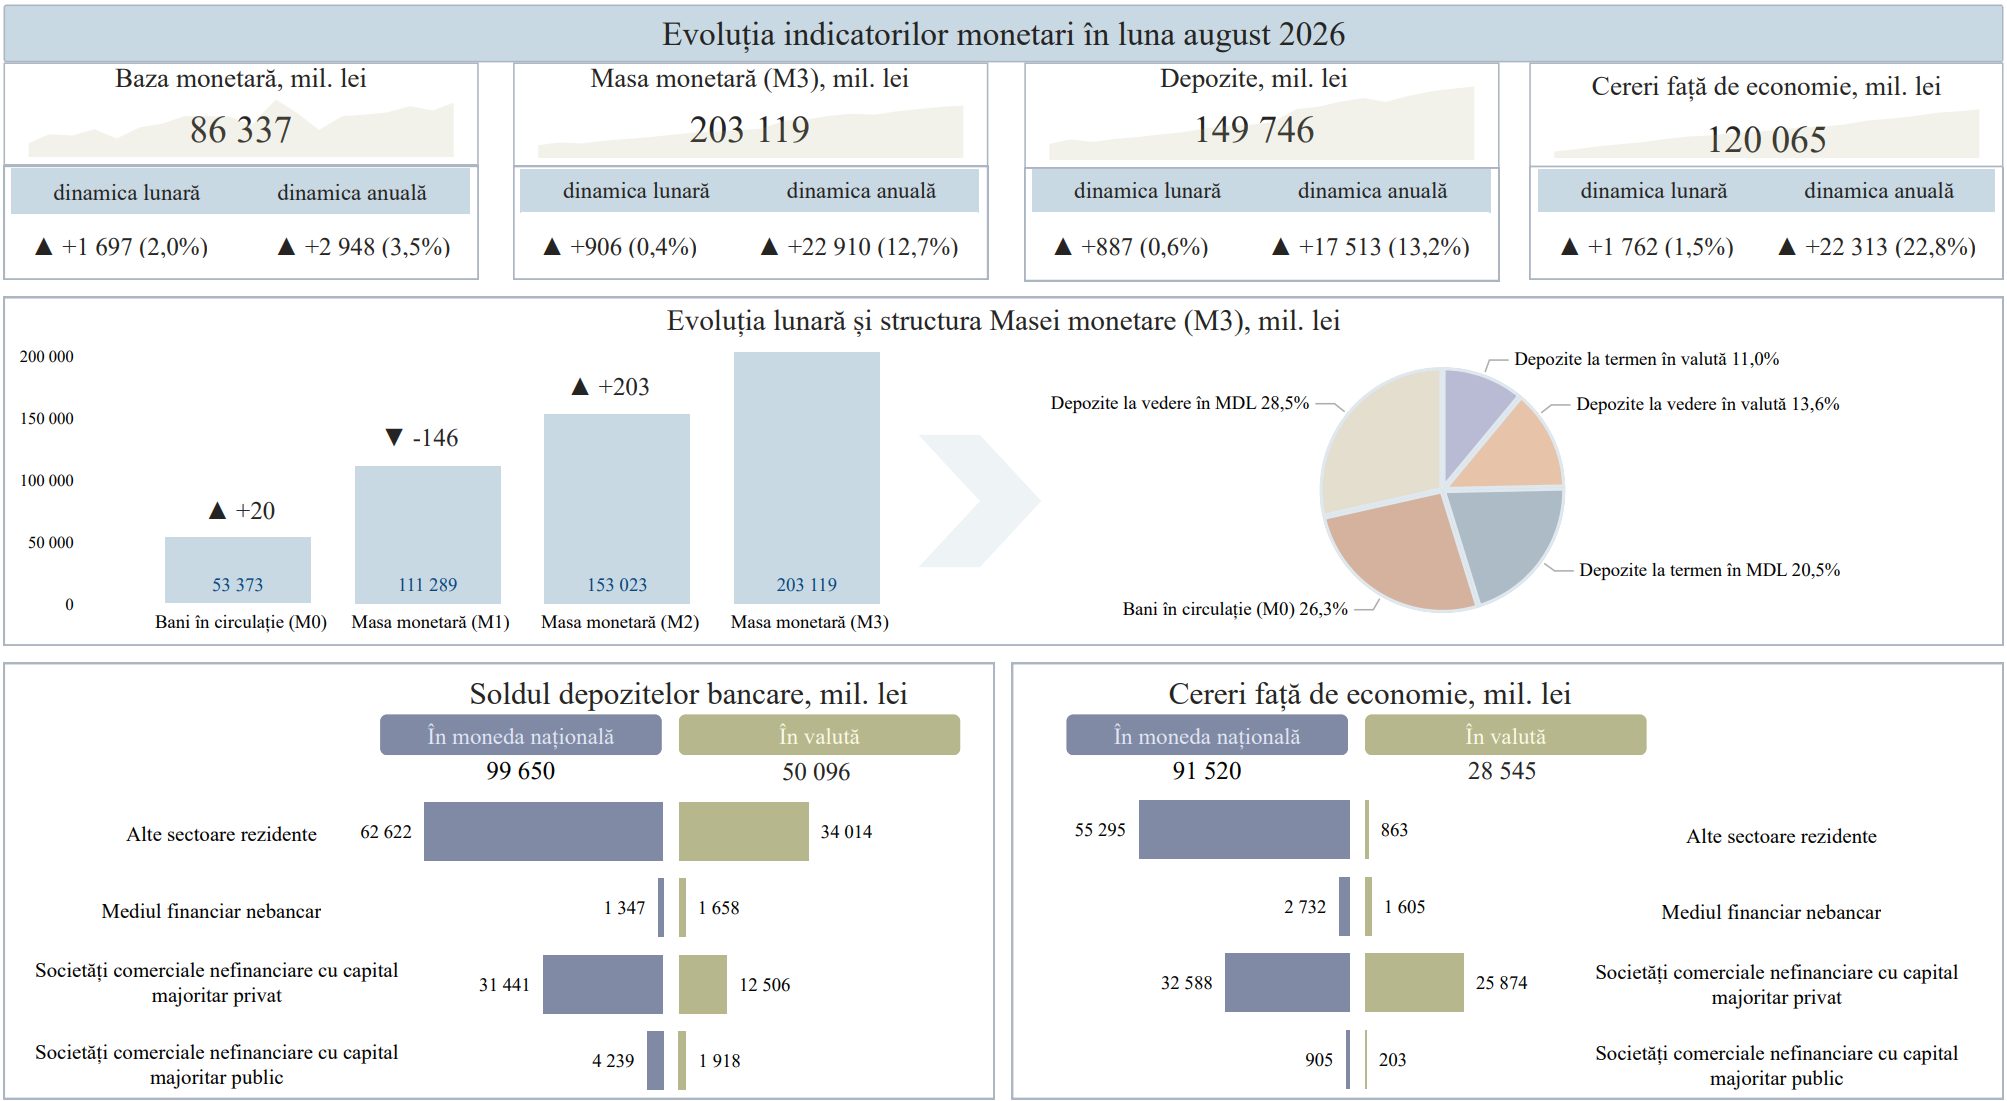
Băncile din Republica Moldova finanțau economia, la sfârșitul lui august, cu 120 065 de milioane de lei. Cu 22 313 milioane mai mult decât acum un an, adică plus 22,8%. Depozitele au crescut în același timp cu 13,2%. Cifrele vin din comunicatul BNM despre indicatorii monetari, publicat vineri, 18 septembrie, a doua zi după ce banca centrală a urcat rata de bază la 9,00%. Citite împreună, explică de ce pasul a fost atât de mare.
Tabloul din august
| Milioane lei | August 2026 | Față de august 2025 |
|---|---|---|
| Cereri față de economie | 120 065 | +22,8% |
| Depozite bancare | 149 746 | +13,2% |
| Masa monetară M3 | 203 119 | +12,7% |
| Baza monetară | 86 337 | +3,5% |
Dinamica anuală este în infograficul atașat comunicatului. „Cererile față de economie” sunt, în definiția BNM, creditele și împrumuturile date de bănci, plus obligațiile, acțiunile și alte creanțe asupra firmelor și populației, fără stat și fără nerezidenți. Pe scurt: banii pe care sectorul bancar i-a pus în economie.
Creditul aleargă de aproape două ori mai repede decât economiile
Cu o inflație anuală de 6,96% în august, o creștere de 22,8% înseamnă aproape 15% în termeni reali. Depozitele, scăzând inflația, au crescut cu mai puțin de 6%. Într-o singură lună, august, soldul finanțării a urcat cu 1 762 de milioane de lei (plus 1,5%), iar depozitele cu 887 de milioane (plus 0,6%).
Aceasta este „cererea internă” de care vorbește BNM în decizia din 17 septembrie, unde pune presiunile pe prețuri și pe seama ei, „susținute de dinamica venitului disponibil al populației”. Bani împrumutați care se duc în consum și în apartamente împing prețurile în sus. O rată de bază de 9,00% este felul băncii centrale de a scumpi creditul nou. Despre cum arătau dobânzile la credite înainte de decizie am scris în articolul despre creditul imobiliar la 8,07%.
Cine datorează și în ce monedă
Din cele 120 065 de milioane, 91 520 sunt în lei moldovenești (76,2%) și 28 545 în valută. Partea în valută, recalculată de BNM în euro, este 1 416 milioane de euro, cu 0,9% peste iulie.
Împărțirea pe sectoare arată cine poartă riscul de curs. Gospodăriile (categoria „alte sectoare rezidente”, care include populația) datorează 55 295 de milioane în lei și doar 863 de milioane în valută. Firmele private datorează 32 588 de milioane în lei și 25 874 în valută, adică 44% din datoria lor. Populația din Moldova nu are, practic, credite în euro. Un leu moldovenesc mai slab nu îi urcă rata, dar îi urcă prețurile din magazin.
O treime din economii stă în valută
Depozitele totale: 99 650 de milioane în lei și 50 096 de milioane în valută, adică 33,5%. La gospodării ponderea e puțin mai mare: 34 014 milioane în valută din 96 636, adică 35,2%. În august, depozitele în valută au crescut cu 1,4%, cele în lei cu 0,2%.
E o reacție de înțeles când depozitul în lei plătește sub inflație, cum am arătat în articolul despre dobânzile la depozite din august. Dar este exact comportamentul pe care majorarea de dobândă vrea să îl schimbe: BNM scrie că urmărește „stimularea economisirii în defavoarea consumului”, iar economisirea pe care o poate influența direct este cea în lei.
Numerarul rămâne uriaș. Banii în circulație (M0) sunt 53 373 de milioane de lei, adică 26,3% din toată masa monetară a țării.
Ce înseamnă pentru banii tăi
Trei lucruri decurg din cifre.
Un credit în lei luat de acum încolo are toate motivele să coste mai mult decât unul luat în august. Scumpirea creditului nou este chiar mecanismul prin care o rată de bază de 9,00% ajunge în economie.
Depozitele în lei au loc să urce. Băncile dau cu împrumut 120 de miliarde și țin 149,7 miliarde în depozite, deci nu duc lipsă de resurse, dar o rată de bază de 9,00% le obligă treptat să plătească mai bine economiile în lei. Treptat înseamnă luni, nu zile.
Pentru diaspora: cele 50 de miliarde de lei ținute în valută în băncile din Moldova arată că valuta este a doua monedă de economisire a țării. Dacă ții bani în euro într-o bancă de acasă, dobânda e mică, iar miza reală este cursul. Dacă îi schimbi în lei ca să prinzi dobânda mai mare, iei asupra ta riscul de curs pe toată perioada depozitului.
Indicatorii pentru septembrie apar în jurul datei de 20 octombrie. Ședința următoare a BNM este pe 5 noiembrie.
Surse
Articolele de pe onta.md au scop informativ și educațional și nu sunt recomandări de investiții. Tranzacționarea CFD-urilor și a altor instrumente cu efect de levier are un risc ridicat de pierdere a banilor. Autorii pot avea poziții deschise pe instrumentele despre care scriu.